Quand sera vraiment lancée l’Eco, la monnaie unique censée remplacée le franc CFA ?


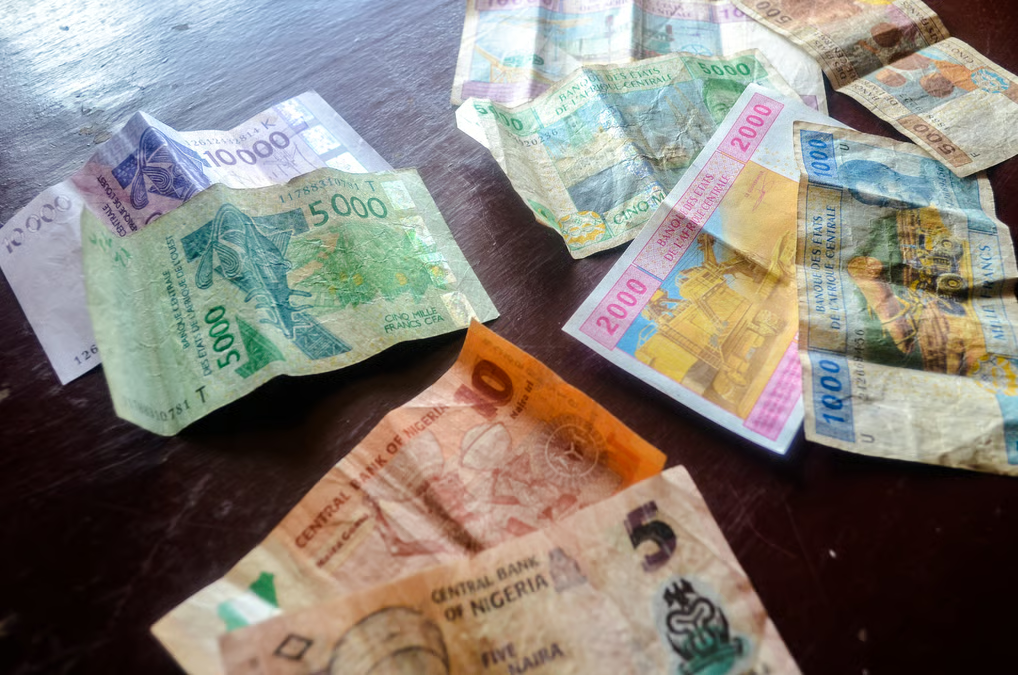
Annoncé, reporté, puis réaffirmé, le serpent de mer de l’intégration monétaire ouest-africaine continue de rythmer les sommets régionaux. Réunie lors de sa 69e session ordinaire en Sierra Leone, la Communauté économique des États de l’Afrique de l’Ouest (CEDEAO) a officiellement maintenu le cap du lancement de l’Eco pour 2027. Mais entre volontarisme politique, critères de convergence contraignants, fractures géopolitiques et incertitudes techniques, cette nouvelle échéance est-elle véritablement tenable pour remplacer le franc CFA ?
De Banjul à Abidjan, un calendrier sous le signe du pragmatisme et du doute
Dans les capitales de la sous-région, la question suscite autant d’espoir que de scepticisme. Initialement promise pour 2003, puis 2005, 2015 et enfin 2020, la monnaie unique ouest-africaine a accumulé plus de deux décennies de rendez-vous manqués. Face à ces échecs répétés, la CEDEAO a dû faire évoluer sa stratégie : le lancement généralisé et simultané est désormais abandonné au profit d’une approche dite « flexible » ou progressive.
Pour les opinions publiques et les acteurs économiques, ce énième calendrier interroge. Si la marque « ECO » a bien été enregistrée auprès de l’Organisation Africaine de la Propriété Intellectuelle (OAPI), rien ne semble encore prêt sur le plan matériel. Le design des futurs billets, le choix du régime de change et la localisation de la future Banque centrale demeurent des chantiers en suspens, transformant cette transition en un véritable défi logistique.
La barrière inflexible des critères de convergence macroéconomique
Derrière les déclarations d’intentions se dresse une réalité mathématique stricte. Pour adopter l’Eco, les États membres doivent impérativement respecter des critères de convergence macroéconomique drastiques : un déficit public inférieur à 3 % du PIB, une dette publique contenue sous la barre des 70 %, et une inflation maîtrisée sous les 10 %.
Cette exigence structurelle constitue le principal point de blocage. À l’heure actuelle, la grande majorité des économies de la région peine à maintenir ces indicateurs dans la durée en raison des chocs mondiaux successifs. Le Nigéria, géant démographique et économique représentant à lui seul plus de 60 % du PIB de la zone, fait face à une volatilité persistante de sa monnaie nationale (le naira) et à une forte inflation, compliquant l’équilibre global de l’écosystème projeté.
Vouloir forcer le passage sans une stabilisation de ces fondamentaux exposerait la future union monétaire à des risques majeurs de dévaluation dès sa naissance.
Le duel des visions monétaires et la fracture géopolitique de l’Afrique de l’Ouest
L’un des freins les plus complexes reste de nature doctrinale et politique. Deux visions de l’Eco s’affrontent historiquement :
- La vision des pays de l’UEMOA : Déjà habitués à une monnaie commune (le franc CFA), ils privilégient la stabilité des prix et un arrimage initial à l’euro pour rassurer les investisseurs.
- La vision des pays anglophones (menés par le Nigéria) : Ils défendent une souveraineté monétaire totale avec un régime de change flexible, refusant toute forme de tutelle ou de parité fixe avec une devise européenne.
À ce clivage technique s’ajoutent des bouleversements géopolitiques sans précédent. Le retrait officiel du Burkina Faso, du Mali et du Niger de la CEDEAO – trois pays clés de la zone franc CFA ayant choisi de s’unir au sein de l’Alliance des États du Sahel (AES) – redessine la carte de l’intégration sous-régionale. Ce schisme politique affaiblit l’assise du projet et jette une ombre sur l’unanimité nécessaire à la création de la monnaie. Parallèlement, des pays comme la Guinée réaffirment leur préférence pour le maintien de leur propre monnaie nationale, fragilisant un peu plus le consensus.
Le Cameroun et la zone CEMAC observent à distance
Bien que le débat sur la fin du franc CFA résonne fortement dans tout le continent, cette transition ne concerne directement que l’Afrique de l’Ouest (zone UEMOA). En Afrique centrale, les six pays de la CEMAC, dont le Cameroun, disposent d’une zone monétaire et d’institutions distinctes gérées par la BEAC
Pour les opérateurs économiques camerounais, le franc CFA d’Afrique centrale reste la monnaie légale inchangée. Toutefois, les autorités de Yaoundé suivent de près ce laboratoire de l’Eco : le succès ou l’échec de la transition ouest-africaine servira de boussole pour les futures réformes monétaires de la zone Afrique centrale, dont les discussions sur la modernisation du CFA sont également ouvertes.
Et maintenant ?
Entre promesses de souveraineté renforcée, flexibilité d’adhésion pour les pays prêts, verrous macroéconomiques et fractures politiques régionales, le dossier de l’Eco avance sur une ligne de crête.
Les chefs d’État maintiennent l’affichage politique de 2027 pour éviter l’enlisement définitif du projet. Mais pour les analystes économiques et les banquiers de la sous-région, l’enjeu réel se jouera sur le terrain de la crédibilité technique : lancer une monnaie papier est une chose, inspirer la confiance des marchés mondiaux et des ménages en est une autre.
La question qui demeure est donc simple : la CEDEAO parviendra-t-elle à surmonter ses divisions internes pour matérialiser l’Eco en 2027, ou assistera-t-on à un nouveau report technique sous la pression des réalités économiques ?
About The Author